Domain ehns.de kaufen?
Wir ziehen mit dem Projekt
ehns.de um.
Sind Sie am Kauf der Domain
ehns.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ehns.de kaufen?
Sind Sparkassen sicherer als Banken?
Sind Sparkassen sicherer als Banken? Sparkassen gelten in der Regel als sicherer, da sie in der Regel regional verankert sind und oft in öffentlichem Besitz stehen. Sie unterliegen strengen gesetzlichen Vorschriften und werden von staatlichen Einrichtungen überwacht. Zudem sind Sparkassen in der Regel konservativer in ihrer Geschäftspolitik und investieren weniger in riskante Finanzprodukte. Banken hingegen können je nach Größe und Geschäftsmodell unterschiedliche Risiken aufweisen. Großbanken sind oft international tätig und können daher anfälliger für externe wirtschaftliche Einflüsse sein. Zudem waren Banken in der Vergangenheit in Finanzkrisen verwickelt, was das Vertrauen in ihre Stabilität beeinträchtigt hat. Letztendlich hängt die Sicherheit einer Bank oder Sparkasse von verschiedenen Faktoren ab, wie ihrer Größe, ihrem Geschäftsmodell und ihrer Risikopolitik. Es ist daher ratsam, sich vor einer Entscheidung für eine Bank oder Sparkasse über deren Stabilität und Sicherheitsmaßnahmen zu informieren. **
Welche Finanzdienstleistungen bieten Banken, Sparkassen und Vermögensverwalter für Privatpersonen an?
Banken, Sparkassen und Vermögensverwalter bieten Finanzdienstleistungen wie Girokonten, Kredite, Sparprodukte und Wertpapierhandel für Privatpersonen an. Sie beraten auch bei der Vermögensplanung, Altersvorsorge und Versicherungen. Zudem bieten sie Dienstleistungen wie Online-Banking, Kreditkarten und Finanz-Apps an. **
Ähnliche Suchbegriffe für Banken und Sparkassen
Top-Angebote
Produkte zum Begriff Banken und Sparkassen:
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Jonas Kroener, Landkreistag Nordrhein-WestfalenDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bonzen, Banken und Behörden - Kampf gegen Ausbeuter, Absahner und Niedermacher - Hans Georg Möntmann, Audio, 9788728419571Bonzen, Banken Und Behörden - Kampf Gegen Ausbeuter, Absahner Und Niedermacher Von Hans Georg Möntmann, Saga Egmont, 978-87-28-41957-1, Sprecher: Lutz Küppers, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
YZWZZXC Zweisitzige Wartezimmer Stühle mit Rückenlehne und Armlehnen Robuster Edelstahl, Tragkraft 300 Kg, Ergonomisches Design für Flughäfen, Krankenhäuser, Büros und Banken 120x65x78cmYZWZZXC Zweisitzige Wartezimmer Stühle mit Rückenlehne und Armlehnen Robuster Edelstahl, Tragkraft 300 Kg, Ergonomisches Design für Flughäfen, Krankenhäuser, Büros und Banken 120x65x78cm. Langlebig und Rostbeständig: Der Wartezimmerstuhl ist aus poliertem Edelstahl gefertigt und daher rostbeständig. Zur täglichen Reinigung genügt ein Abwischen mit einem feuchten Tuch. Auch nach längerem Einsatz in feuchten, öffentlichen Umgebungen wie Krankenhäusern und Flughäfen bleibt er glänzend und wie neu Komfortables Sitzen: Die großzügig geschwungene Rückenlehne passt sich der natürlichen Krümmung der Wirbelsäule an und verteilt den Druck gleichmäßig. Dies beugt Rückenschmerzen bei längeren Wartezeiten vor. Die atmungsaktive Struktur verhindert zudem Hitzestau und Schwitzen Stabil und Langlebig: Jede Wartezimmerbank hat eine statische Tragkraft von 300 kg. Selbst bei häufiger und langer Nutzung verformt sie sich nicht und wackelt nicht. Sie ist robust, zuverlässig und langlebig und erfüllt somit die Anforderungen stark frequentierter öffentlicher Bereiche Einfache Montage: Die Empfangsstühle sind für eine einfache Montage konzipiert. Folgen Sie einfach der vierstufigen Anleitung, um Beine, Sitzfläche und Armlehnen zu montieren. Mit einfachem Werkzeug ist die Installation in ca. 15 Minuten abgeschlossen, und der Stuhl ist sofort einsatzbereit Vielseitig Einsetzbar: Mit Abmessungen von 120 x 65 x 78 cm eignet er sich ideal als Sitzgelegenheit für verschiedene Geschäftsräume, darunter Wartebereiche an Flughäfen und Krankenhäusern, Bankhallen, Servicebereiche, Büros und öffentliche Bereiche an Bahnhöfen Farbe:One Color465,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied im Schufa-Score zwischen Banken und Sparkassen?
Der Schufa-Score ist unabhängig von der Art des Kreditinstituts, bei dem man Kunde ist. Sowohl Banken als auch Sparkassen nutzen die Schufa-Auskunft, um die Kreditwürdigkeit von Kunden zu bewerten. Der Score wird anhand verschiedener Faktoren berechnet, wie z.B. Zahlungsverhalten, Kreditanfragen und bestehende Kredite. **
-
Was sind die Vorteile von Online-Finanzdienstleistern im Vergleich zu herkömmlichen Banken oder Sparkassen?
Online-Finanzdienstleister bieten oft niedrigere Gebühren und bessere Zinssätze als herkömmliche Banken. Sie ermöglichen es den Kunden, ihre Finanzen bequem von zu Hause aus zu verwalten. Zudem bieten sie oft eine schnellere und effizientere Abwicklung von Transaktionen. **
-
Welche Funktionen und Dienstleistungen bieten moderne Banken ihren Kunden heutzutage an, und wie unterscheiden sie sich von traditionellen Banken?
Moderne Banken bieten ihren Kunden neben den klassischen Dienstleistungen wie Kontoführung, Überweisungen und Krediten auch digitale Services wie Online-Banking, mobile Zahlungsmöglichkeiten und Finanz-Apps an. Im Vergleich zu traditionellen Banken zeichnen sich moderne Banken durch eine schnellere Abwicklung von Transaktionen, eine höhere Flexibilität bei der Kontoverwaltung und eine bessere Erreichbarkeit durch den Einsatz von Technologie aus. Zudem bieten moderne Banken oft auch spezialisierte Dienstleistungen wie Robo-Advisor für die Geldanlage oder Kryptowährungen an, um den Bedürfnissen einer digitalen und vernetzten Welt gerecht zu werden. **
-
Wie findet ihr das neue Design der Sparkassen-App?
Als KI habe ich keine persönliche Meinung. Es wäre hilfreich, wenn Sie weitere Informationen zum neuen Design der Sparkassen-App geben könnten, damit ich Ihnen eine fundierte Antwort geben kann. **


Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
Welche Dienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Bargeldeinzahlungen und -auszahlungen sowie Schecks und Überweisungen an. Zudem können sie oft komplexere Finanzprodukte wie Hypotheken und Unternehmenskredite anbieten. Online-Banken hingegen bieten meist niedrigere Gebühren, bessere Zinssätze für Sparkonten und eine rund um die Uhr verfügbare Online-Plattform für Bankgeschäfte. **
Top-Angebote
Produkte zum Begriff Banken und Sparkassen:
-
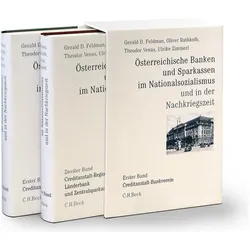
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Oliver Rathkolb, Gerald D. Feldman, Theodor Venus, Ulrike ZimmerlHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Jonas Kroener, Landkreistag Nordrhein-WestfalenDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bonzen, Banken und Behörden - Kampf gegen Ausbeuter, Absahner und Niedermacher - Hans Georg Möntmann, Audio, 9788728419571Bonzen, Banken Und Behörden - Kampf Gegen Ausbeuter, Absahner Und Niedermacher Von Hans Georg Möntmann, Saga Egmont, 978-87-28-41957-1, Sprecher: Lutz Küppers, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Sparkassen sicherer als Banken?
Sind Sparkassen sicherer als Banken? Sparkassen gelten in der Regel als sicherer, da sie in der Regel regional verankert sind und oft in öffentlichem Besitz stehen. Sie unterliegen strengen gesetzlichen Vorschriften und werden von staatlichen Einrichtungen überwacht. Zudem sind Sparkassen in der Regel konservativer in ihrer Geschäftspolitik und investieren weniger in riskante Finanzprodukte. Banken hingegen können je nach Größe und Geschäftsmodell unterschiedliche Risiken aufweisen. Großbanken sind oft international tätig und können daher anfälliger für externe wirtschaftliche Einflüsse sein. Zudem waren Banken in der Vergangenheit in Finanzkrisen verwickelt, was das Vertrauen in ihre Stabilität beeinträchtigt hat. Letztendlich hängt die Sicherheit einer Bank oder Sparkasse von verschiedenen Faktoren ab, wie ihrer Größe, ihrem Geschäftsmodell und ihrer Risikopolitik. Es ist daher ratsam, sich vor einer Entscheidung für eine Bank oder Sparkasse über deren Stabilität und Sicherheitsmaßnahmen zu informieren. **
-
Welche Finanzdienstleistungen bieten Banken, Sparkassen und Vermögensverwalter für Privatpersonen an?
Banken, Sparkassen und Vermögensverwalter bieten Finanzdienstleistungen wie Girokonten, Kredite, Sparprodukte und Wertpapierhandel für Privatpersonen an. Sie beraten auch bei der Vermögensplanung, Altersvorsorge und Versicherungen. Zudem bieten sie Dienstleistungen wie Online-Banking, Kreditkarten und Finanz-Apps an. **
-
Was ist der Unterschied im Schufa-Score zwischen Banken und Sparkassen?
Der Schufa-Score ist unabhängig von der Art des Kreditinstituts, bei dem man Kunde ist. Sowohl Banken als auch Sparkassen nutzen die Schufa-Auskunft, um die Kreditwürdigkeit von Kunden zu bewerten. Der Score wird anhand verschiedener Faktoren berechnet, wie z.B. Zahlungsverhalten, Kreditanfragen und bestehende Kredite. **
-
Was sind die Vorteile von Online-Finanzdienstleistern im Vergleich zu herkömmlichen Banken oder Sparkassen?
Online-Finanzdienstleister bieten oft niedrigere Gebühren und bessere Zinssätze als herkömmliche Banken. Sie ermöglichen es den Kunden, ihre Finanzen bequem von zu Hause aus zu verwalten. Zudem bieten sie oft eine schnellere und effizientere Abwicklung von Transaktionen. **
Ähnliche Suchbegriffe für Banken und Sparkassen
-
YZWZZXC Zweisitzige Wartezimmer Stühle mit Rückenlehne und Armlehnen Robuster Edelstahl, Tragkraft 300 Kg, Ergonomisches Design für Flughäfen, Krankenhäuser, Büros und Banken 120x65x78cmYZWZZXC Zweisitzige Wartezimmer Stühle mit Rückenlehne und Armlehnen Robuster Edelstahl, Tragkraft 300 Kg, Ergonomisches Design für Flughäfen, Krankenhäuser, Büros und Banken 120x65x78cm. Langlebig und Rostbeständig: Der Wartezimmerstuhl ist aus poliertem Edelstahl gefertigt und daher rostbeständig. Zur täglichen Reinigung genügt ein Abwischen mit einem feuchten Tuch. Auch nach längerem Einsatz in feuchten, öffentlichen Umgebungen wie Krankenhäusern und Flughäfen bleibt er glänzend und wie neu Komfortables Sitzen: Die großzügig geschwungene Rückenlehne passt sich der natürlichen Krümmung der Wirbelsäule an und verteilt den Druck gleichmäßig. Dies beugt Rückenschmerzen bei längeren Wartezeiten vor. Die atmungsaktive Struktur verhindert zudem Hitzestau und Schwitzen Stabil und Langlebig: Jede Wartezimmerbank hat eine statische Tragkraft von 300 kg. Selbst bei häufiger und langer Nutzung verformt sie sich nicht und wackelt nicht. Sie ist robust, zuverlässig und langlebig und erfüllt somit die Anforderungen stark frequentierter öffentlicher Bereiche Einfache Montage: Die Empfangsstühle sind für eine einfache Montage konzipiert. Folgen Sie einfach der vierstufigen Anleitung, um Beine, Sitzfläche und Armlehnen zu montieren. Mit einfachem Werkzeug ist die Installation in ca. 15 Minuten abgeschlossen, und der Stuhl ist sofort einsatzbereit Vielseitig Einsetzbar: Mit Abmessungen von 120 x 65 x 78 cm eignet er sich ideal als Sitzgelegenheit für verschiedene Geschäftsräume, darunter Wartebereiche an Flughäfen und Krankenhäusern, Bankhallen, Servicebereiche, Büros und öffentliche Bereiche an Bahnhöfen Farbe:One Color465,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Funktionen und Dienstleistungen bieten moderne Banken ihren Kunden heutzutage an, und wie unterscheiden sie sich von traditionellen Banken?
Moderne Banken bieten ihren Kunden neben den klassischen Dienstleistungen wie Kontoführung, Überweisungen und Krediten auch digitale Services wie Online-Banking, mobile Zahlungsmöglichkeiten und Finanz-Apps an. Im Vergleich zu traditionellen Banken zeichnen sich moderne Banken durch eine schnellere Abwicklung von Transaktionen, eine höhere Flexibilität bei der Kontoverwaltung und eine bessere Erreichbarkeit durch den Einsatz von Technologie aus. Zudem bieten moderne Banken oft auch spezialisierte Dienstleistungen wie Robo-Advisor für die Geldanlage oder Kryptowährungen an, um den Bedürfnissen einer digitalen und vernetzten Welt gerecht zu werden. **
-
Wie findet ihr das neue Design der Sparkassen-App?
Als KI habe ich keine persönliche Meinung. Es wäre hilfreich, wenn Sie weitere Informationen zum neuen Design der Sparkassen-App geben könnten, damit ich Ihnen eine fundierte Antwort geben kann. **
-
Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
-
Welche Dienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Bargeldeinzahlungen und -auszahlungen sowie Schecks und Überweisungen an. Zudem können sie oft komplexere Finanzprodukte wie Hypotheken und Unternehmenskredite anbieten. Online-Banken hingegen bieten meist niedrigere Gebühren, bessere Zinssätze für Sparkonten und eine rund um die Uhr verfügbare Online-Plattform für Bankgeschäfte. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.